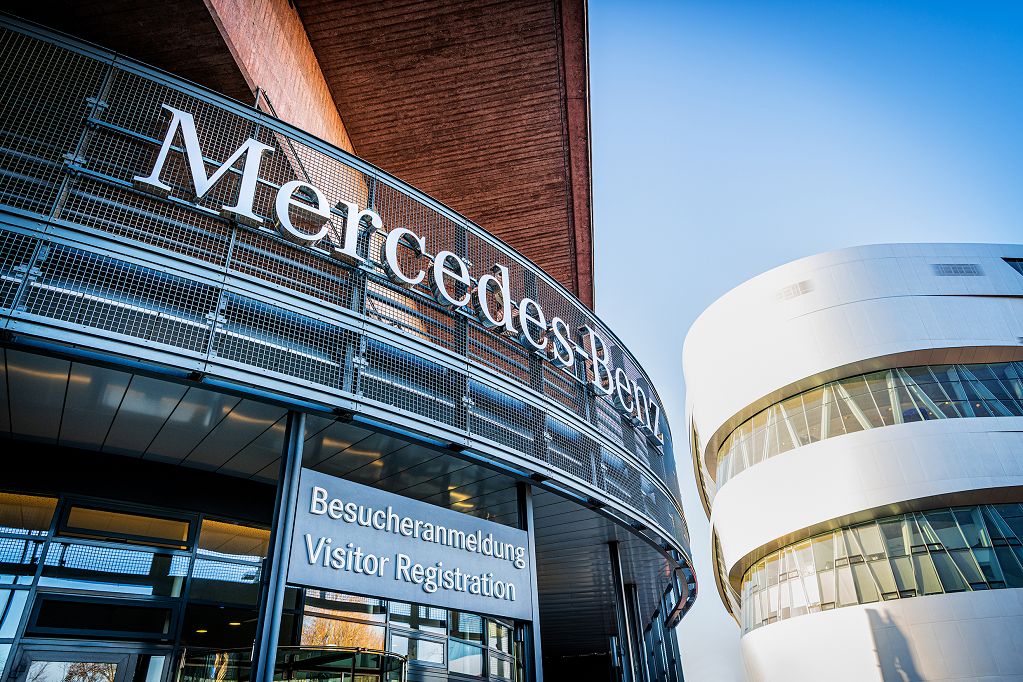
Mercedes lancia profit warning tra crisi cinese e aumento dei costi
Milano, 27 ott. (askanews) – Mercedes taglia le previsioni per il 2026 a causa delle crescenti difficoltà sul mercato cinese e dell’aumento dei costi atteso nel quarto trimestre, compresi quelli delle materie prime. Il gruppo tedesco ha ridotto la stima sul margine operativo rettificato della divisione auto al 2-3%, dal precedente 3-5%, anticipando anche alcuni risultati del terzo trimestre superiori alle attese sulla redditività, ma deludenti sulla generazione di cassa. Il titolo è sotto pressione alla Borsa di Francoforte, dove è arrivato a perdere oltre il 5% con una capitalizzazione in calo a circa 37 miliardi di euro.
La casa di Stoccarda prevede ora un utile operativo (Ebit) di gruppo per l’intero 2026 in linea con quello del 2025, rispetto alla precedente indicazione di una crescita significativa. Peggiorano anche le prospettive sul free cash flow industriale, atteso significativamente inferiore all’anno scorso.
Secondo Philippe Houchois, analista di Jefferies, la nuova previsione sul margine auto, inferiore al consensus del 3,3%, lascia aperti scenari molto diversi per il quarto trimestre, con una redditività che potrebbe oscillare tra un valore positivo dell’1,5% e uno negativo del 2,5%. Sulla revisione delle stime pesano, oltre alla Cina e al rincaro delle materie prime, anche la contabilizzazione a conto economico nel quarto trimestre di costi precedentemente capitalizzati, osserva l’analista.
Sul fronte dei risultati preliminari del terzo trimestre, Mercedes ha registrato un Ebit di gruppo di 1,77 miliardi di euro, superiore agli 1,6 miliardi attesi dagli analisti. Il margine operativo rettificato della divisione auto si è attestato al 2,5%, contro il 2,4% del consensus e l’1,9% stimato da Jefferies. I conti completi del terzo trimestre e dei primi nove mesi saranno pubblicati domani, 28 ottobre.
Più debole la generazione di cassa: il free cash flow industriale è stato di 172 milioni di euro, contro i 422 milioni attesi dal mercato. Houchois sottolinea inoltre che il dato comprende circa 600 milioni di euro di proventi derivanti dalla vendita di azioni Daimler Truck effettuata a luglio.
Risultati leggermente superiori alle attese anche per le altre divisioni. Il margine operativo rettificato dei veicoli commerciali ha raggiunto il 9,4%, rispetto al 9,1% previsto. Restano confermate le previsioni per il 2026 sui margini della divisione furgoni, all’8-10%, e sul rendimento del capitale proprio dei servizi finanziari, al 12-14%.
-
Previdenza complementare: come integrare la pensione pubblica 27 Ottobre 2026
-
Idr & Raiz: a Napoli l’anteprima di “Love Songs” 27 Ottobre 2026
-
Il Quartetto Prometeo tra Beethoven e Schumann 27 Ottobre 2026
-
Sanità: Fp Cgil, “contro liste d’attesa servono risorse e assunzioni” 27 Ottobre 2026
-
Abracadabra, torna “Sensuability & Comics” 27 Ottobre 2026